Gestionar las finanzas personales sin una estructura clara suele derivar en la misma pregunta al final de cada mes: ¿a dónde se ha ido mi dinero? Una de las metodologías más eficientes y populares a nivel mundial para tomar el control del presupuesto es la Regla del 50/30/20. Diseñada para simplificar la distribución de tus ingresos netos, esta fórmula te permite cubrir tus necesidades básicas, disfrutar del presente y construir un patrimonio para el futuro sin complicaciones.
💡 En pocas palabras: La Regla del 50/30/20 propone dividir tus ingresos netos mensuales en tres bloques claros: 50% para necesidades primarias, 30% para gastos prescindibles y 20% para ahorro e inversión.
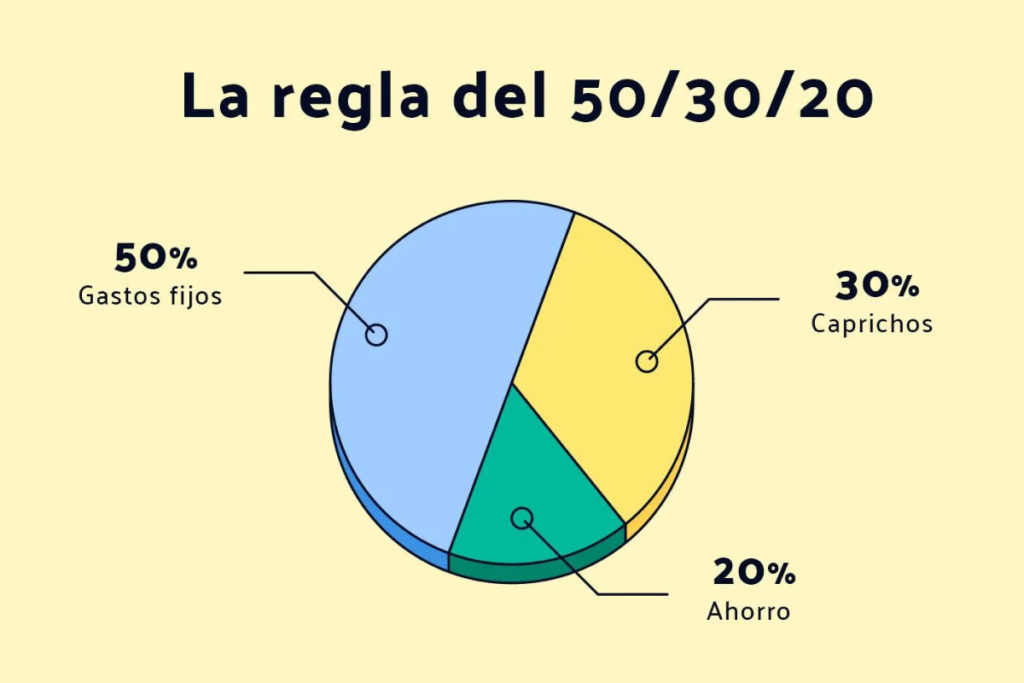
1. Desglose de las 3 Categorías del Presupuesto de la regla del 50/30/20
Para aplicar el método de forma efectiva, es indispensable clasificar correctamente cada uno de tus gastos mensuales sobre tus ingresos netos (lo que realmente ingresas en tu cuenta tras impuestos):
A. El 50% para Necesidades Básicas (Gastos Fijos e Innegociables)
Son aquellos pagos indispensables para mantener tu nivel de vida mínimo y responder a tus compromisos contractuales. Si no realizas estos pagos, sufres consecuencias graves inmediatas.
- Alquiler o cuota de hipoteca de la vivienda habitual.
- Suministros del hogar (electricidad, agua, gas e internet).
- Cesta de la compra básica (alimentación e higiene).
- Transporte indispensable para desplazamientos laborales.
- Seguros obligatorios (salud, coche, hogar).
B. El 30% para Estilo de Vida y Caprichos (Gastos Variables)
Son gastos que mejoran tu calidad de vida pero de los cuales podrías prescindir en un momento de dificultad económica. Esta categoría es crucial para mantener la sostenibilidad del plan sin caer en la frustración.
- Salidas a restaurantes, ocio nocturno y viajes.
- Suscripciones a plataformas de entretenimiento o gimnasio.
- Compras de ropa no esencial o tecnología por capricho.
C. El 20% para Ahorro e Inversión (Construcción de Patrimonio)
El bloque más importante para asegurar tu tranquilidad económica futura. El objetivo principal de este 20% debe ser la creación de un patrimonio eficiente que bata a la inflación.
- Creación y mantenimiento del fondo de emergencia.
- Aportaciones periódicas automatizadas a fondos de inversión indexados.
- Amortización acelerada de deudas de alto interés (tarjetas de crédito o préstamos personales).
2. Tabla Ejemplo: Aplicación Práctica según Nivel de Ingresos
Comprueba cómo se distribuye un presupuesto ajustado a la regla del 50/30/20 según distintos tramos salariales netos mensuales:
| Ingreso Neto Mensual | 50% Necesidades Básicas | 30% Caprichos / Ocio | 20% Ahorro e Inversión |
|---|---|---|---|
| 1.200 € / mes | 600 € | 360 € | 240 € (2.880 €/año) |
| 1.800 € / mes | 900 € | 540 € | 360 € (4.320 €/año) |
| 2.500 € / mes | 1.250 € | 750 € | 500 € (6.000 €/año) |
3. Herramienta Interactiva: Calculadora Personalizada de la regla del 50/30/20
Introduce tus ingresos netos mensuales para calcular al instante tu reparto presupuestario óptimo:
📊 Calculadora de Presupuesto de la Regla del 50/30/20
4. ¿Qué Hacer si tus Necesidades Superan el 50%?
En ciudades con precios de alquiler elevados, es habitual que el coste de la vivienda y los suministros absorba un porcentaje mayor al 50% de la regla del 50/30/20. En ese caso, aplica los siguientes ajustes estratégicos:
- Ajusta el bloque de ocio: Si tus necesidades básicas exigen un 60%, reduce temporalmente el bloque de ocio al 20% para proteger intacto tu 20% de ahorro e inversión.
- Aplica el principio de "Págate a ti primero": Configura una transferencia automática el día que recibes tu nómina enviando el 20% directamente hacia tu cuenta de inversión o remunerada antes de empezar a gastar.
- Optimiza costes fijos: Revisa y compara tarifas de telefonía, luz y seguros al menos una vez al año para recortar el peso del bloque del 50%.
5. Dónde Colocar tu 20% de Ahorro para Maximizar Rendimiento
Guardar el dinero de tu 20% en una cuenta corriente sin rentabilidad provoca la pérdida de poder adquisitivo acelerada debido a la inflación. Estructura ese capital en dos pasos:
- Fondo de emergencia inmediato: Mantén entre 3 y 6 meses de tus gastos fijos en productos con disponibilidad total y capital protegido.
- Inversión a largo plazo: Canaliza el excedente mensual hacia activos de bajo coste que aprovechen el interés compuesto.
6. Continúa Potenciando tus Finanzas Personales
Optimiza la rentabilidad del dinero asignado a tu categoría de ahorro mediante nuestras guías detalladas:
- Aprende dónde resguardar la liquidez de tu fondo de emergencia en la Comparativa de Cuentas Remuneradas vs. Fondos Monetarios.
- Calcula en cuántos años duplicarás el capital invertido leyendo la Guía de la Regla del 72.
- Proyecta tu camino hacia la libertad financiera con el Simulador del Movimiento FIRE.


Pingback: Guía Definitiva de Inversión y Finanzas Personales 2026: Cómo Construir Patrimonio desde Cero - Mente Financiera
Pingback: Dollar Cost Averaging (DCA): La Estrategia Definitiva para Invertir sin Miedo y Reducir el Riesgo 2026 - Mente Financiera