Tomar el control de tus finanzas personales y comenzar a invertir no es una cuestión de azar ni de poseer conocimientos matemáticos avanzados. Es el resultado de aplicar una metodología clara, entender los mecanismos de acumulación de riqueza y elegir las plataformas adecuadas para maximizar cada euro ahorrado.
En esta guía exhaustiva aprenderás a estructurar tus finanzas paso a paso: desde la optimización de tu flujo de caja diario hasta la creación de una cartera de inversión automatizada mediante fondos indexados, cuentas remuneradas y productos de aportación recurrente.
Código de promoción Revolut para conseguir 20€ de cashback:
1. El Sistema de Control Financiero: Optimización de Ingresos y Gastos
Antes de desplegar capital en el mercado, es indispensable construir un cimiento financiero sólido. Invertir sin un presupuesto optimizado es el error más común entre los principiantes; conduce inevitablemente a tener que desinvertir en el peor momento posible para cubrir emergencias diarias.
La Regla 50/30/20 Adaptada
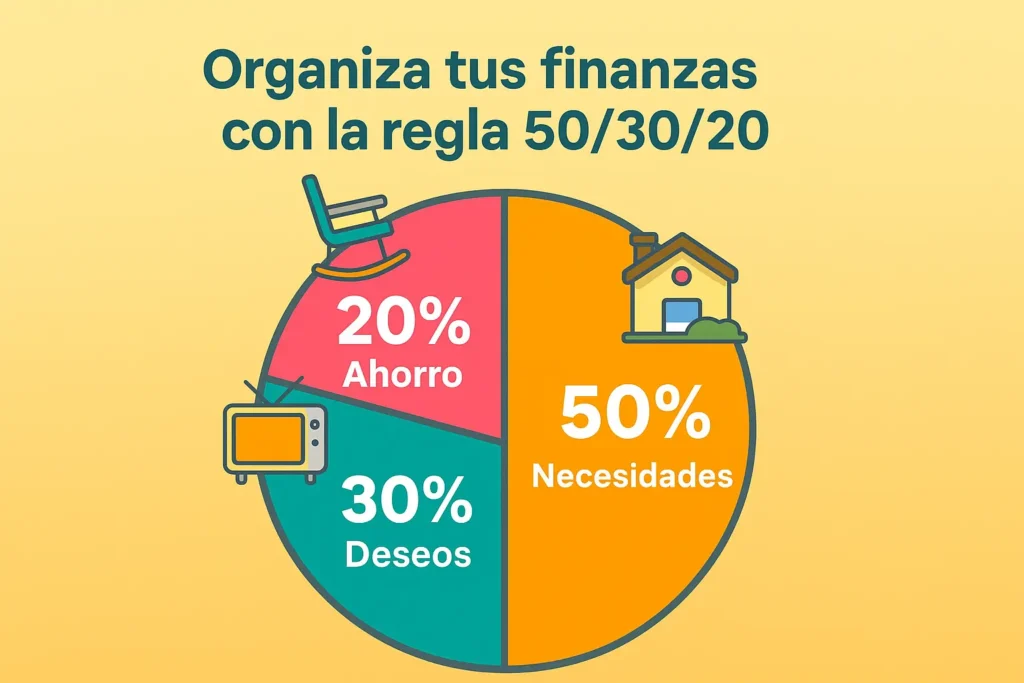
Una de las herramientas más eficientes para organizar el dinero mensual es la distribución porcentual del ingreso neto:
- 50% para Necesidades Básicas: Alquiler o hipoteca, suministros (luz, agua, internet), cesta de la compra básica, transporte y seguros obligatorios.
- 30% para Gastos Prescindibles: Ocio, salidas, suscripciones, viajes y compras personales.
- 20% para Ahorro e Inversión: Capital destinado exclusivamente a la acumulación de riqueza y protección futura.
La Estrategia del «Págate a Ti Mismo Primero»
El método tradicional de ahorro consiste en ingresar, gastar a lo largo del mes y ahorrar lo que sobra al final. Este enfoque suele fallar porque el gasto se expande hasta ocupar todo el dinero disponible.
El principio de págate a ti mismo primero invierte la ecuación:
- Configuras una transferencia automática el mismo día que recibes la nómina.
- Ese dinero se envía directamente a una cuenta separada (cuenta de ahorro o plataforma de inversión).
- Vives el resto del mes con el saldo restante, adaptando tus gastos de forma natural sin sufrir por ahorrar.
2. El Fondo de Emergencia: La Red de Seguridad Financiera
El fondo de emergencia es una reserva de liquidez inmediata cuyo único objetivo es absorber imprevistos (averías del vehículo, desempleo, gastos médicos o reparaciones del hogar) sin destruir tus inversiones a largo plazo.
¿Cuánto dinero debes mantener en reserva?
La dimensión óptima del fondo depende de tu estabilidad laboral y tus cargas familiares:
- Perfil asalariado con alta estabilidad: Entre 3 y 6 meses de gastos mensuales imprescindibles.
- Perfil autónomo o ingresos variables: Entre 6 y 12 meses de gastos mensuales imprescindibles.
Dónde guardar el Fondo de Emergencia
El fondo de emergencia nunca debe estar expuesto a la volatilidad del mercado de renta variable (acciones o fondos de inversión), pero tampoco debe perder poder adquisitivo en una cuenta corriente tradicional a interés cero.
La mejor opción es utilizar una cuenta remunerada sin comisiones y con disponibilidad inmediata:
- Revolut: Ofrece su funcionalidad de Cuentas Flexibles o fondos monetarios con liquidación diaria de intereses, lo que permite mantener el capital accesible en todo momento mientras genera rendimientos diarios sobre la reserva de efectivo.
- Trade Republic: Remunera el saldo no invertido de la cuenta de efectivo a un tipo de interés competitivo ajustado a los tipos del Banco Central Europeo, abonando los intereses de forma mensual.
3. Cuentas Remuneradas y Neobancos: Optimizando la Liquidez Diaria
El ecosistema bancario tradicional suele ofrecer rentabilidades nulas por el dinero en cuenta. La aparición de los neobancos ha democratizado el acceso a herramientas de alta eficiencia transaccional y rentabilidad sobre el capital operativo.
Ventajas de operar con un Neobanco
Utilizar una plataforma bancaria moderna como Revolut permite optimizar la operativa financiera diaria mediante:
- Tipos de cambio sin comisiones ocultas: Ideal para compras internacionales o viajes.
- Herramientas de redondeo e inversión automática: Redondeo de compras al euro más cercano para enviar la diferencia directamente a un espacio de ahorro o inversión.
- Subcuentas o «Bóvedas»: Separación clara entre el dinero destinado a pagar facturas, el fondo de viaje y el ahorro general.
- 20€ de bienvenida registrandote
4. El Poder del Interés Compuesto: La Matemática del Crecimiento
El interés compuesto es el proceso mediante el cual los rendimientos generados por una inversión se reinvierten sistemáticamente para generar nuevos rendimientos en los periodos siguientes.
La Fórmula del Crecimiento Exponencial
VF = P × (1 + r)^n + PMT × [((1 + r)^n – 1) / r]
Donde:
- VF: Valor futuro de la inversión
- P: Inversión inicial (capital inicial)
- PMT: Aportación periódica (mensual)
- r: Tasa de interés o rentabilidad por periodo
- n: Número total de periodos (meses o años)
Ejemplo Práctico de Crecimiento
Si inicias una inversión con 1.000 € y realizas aportaciones mensuales de 200 € con una rentabilidad media anual del 7% durante diferentes plazos:
- A los 10 años: Habrás aportado 25.000 € y tu patrimonio total será de aproximadamente 34.800 € (9.800 € de intereses).
- A los 20 años: Habrás aportado 49.000 € y tu patrimonio total alcanzará los 105.000 € (56.000 € de intereses).
- A los 30 años: Habrás aportado 73.000 € y tu patrimonio superará los 245.000 € (más de 172.000 € generados exclusivamente por el interés compuesto).
La clave del éxito en la acumulación de capital no es adivinar el momento perfecto de entrada al mercado, sino el tiempo acumulado que permanezcas invertido.
5. Fondos Indexados: La Estrategia Pasiva de Alta Eficiencia
Un fondo indexado es un fondo de inversión de gestión pasiva que tiene como objetivo replicar el comportamiento de un índice bursátil de referencia (como el S&P 500 o el MSCI World) en lugar de intentar seleccionar acciones individuales para batir al mercado.
Por qué la gestión pasiva supera a la gestión activa
Diversos estudios académicos (incluyendo los informes SPIVA) demuestran que más del 85% de los fondos de gestión activa no logran superar a sus índices de referencia en plazos superiores a 10 años, debido principalmente al cobro de comisiones elevadas.
Las ventajas estructurales de la inversión indexada son:
- Bajas Comisiones: Al no requerir un equipo de analistas decidiendo qué comprar o vender, las comisiones de gestión son mínimas (habitualmente entre el 0,05% y el 0,25% anual).
- Diversificación Automática: Con una sola aportación compras una fracción de cientos o miles de las empresas más importantes del mundo.
- Ventaja Fiscal (en España): Los fondos de inversión son traspasables. Puedes mover tu dinero de un fondo a otro sin tributar por las ganancias patrimoniales hasta el momento de la venta definitiva.
Principales Índices Globales para Invertir
- S&P 500: Replica las 500 empresas de mayor capitalización bursátil de Estados Unidos (Apple, Microsoft, Amazon, Nvidia, Alphabet, etc.).
- MSCI World: Replica más de 1.500 empresas de gran y mediana capitalización de 23 países desarrollados. Ofrece diversificación geográfica global.
- MSCI Emerging Markets: Incluye empresas de economías en desarrollo como China, India, Brasil o Taiwán, aportando mayor potencial de crecimiento a cambio de superior volatilidad.
6. Dónde e Cómo Invertir: Análisis de Plataformas
Para ejecutar una estrategia de inversión pasiva eficiente en España y Europa, es fundamental utilizar comercializadoras o entidades financieras que destaquen por su catálogo de productos indexados, bajas comisiones y seguridad regulatoria.
MyInvestor: La Plataforma Referencia en Fondos Indexados
MyInvestor se ha consolidado como la entidad líder para inversores pasivos en España gracias a su estructura de costes reducida y su oferta de productos de calidad.
- Catálogo de Fondos: Acceso directo a los mejores fondos indexados del mercado global (Vanguard, iShares, Amundi, Fidelity).
- Sin Comisiones de Custodia ni Traspaso: Mantiene las comisiones de gestión en el mínimo posible sin aplicar penalizaciones por mantenimiento.
- Aportaciones Automatizadas: Permite programar transferencias y compras periódicas automáticas a partir de montos muy accesibles.
- Promociones y Referidos: Cuenta con un programa de recomendación (Member Get Member) que otorga bonificaciones directas en efectivo tanto para el nuevo usuario como para el padrino al cumplir sencillos requisitos de apertura e inversión inicial.
Revolut: Gestión Multidivisa y Cuentas de Ahorro Flexibles
Revolut es la alternativa óptima para la operativa bancaria diaria y la rentabilización de la liquidez a corto plazo.
- Fondos Monetarios y Cuentas Flexibles: Permiten obtener rendimientos diarios sobre el saldo acumulado con riesgo bajo y disponibilidad inmediata.
- Inversión en Acciones y ETFs: Permite acceder a fraccionamiento de acciones para pequeños inversores que desean crear carteras personalizadas sin desembolsar el importe completo de un título bursátil.
20€ de bienvenida
Trade Republic: Ahorro Automatizado en ETFs
Plataforma especializada en planes de inversión periódicos sin comisiones de ejecución sobre ETFs y acciones fraccionadas, combinada con alta remuneración sobre el efectivo depositado.
7. Estrategia Práctica de Ejecución: Dollar-Cost Averaging (DCA)
El Dollar-Cost Averaging (DCA) consiste en invertir una cantidad fija de dinero a intervalos regulares (por ejemplo, el primer día de cada mes), independientemente de si el mercado está subiendo o bajando.
Ventajas del Método DCA
- Elimina el Factor Emocional: Evita la tentación de intentar adivinar el suelo o el techo del mercado (Market Timing).
- Promedio de Coste Automático: Cuando el mercado cae, tu aportación fija compra más participaciones del fondo. Cuando el mercado sube, compras menos participaciones pero el valor total de tu cartera aumenta.
- Disciplinado y Automatizable: Se configura una vez en plataformas como MyInvestor o Revolut y el sistema ejecuta la estrategia todos los meses sin intervención manual.
8. Gestión de Riesgo, Diversificación y Rebalanceo
Invertir implica asumir fluctuaciones en el valor del capital. Una adecuada gestión del riesgo distingue a un inversor rentable a largo plazo de uno que abandona la estrategia durante las caídas.
Distribución por Tipos de Activos (Asset Allocation)
La proporción entre Renta Variable (acciones/fondos indexados) y Renta Fija (bonos del estado o corporativos) debe ajustarse a tu horizonte temporal y tolerancia personal a la volatilidad:
- Perfil Agresivo (Horizonte > 15 años): 90% Renta Variable / 10% Renta Fija o Efectivo.
- Perfil Moderado (Horizonte 7 – 12 años): 70% Renta Variable / 30% Renta Fija.
- Perfil Conservador (Horizonte < 5 años): 40% Renta Variable / 60% Renta Fija y Cuentas Remuneradas.
El Proceso de Rebalanceo Anual
Con el paso del tiempo, los activos con mayor rendimiento crecerán más rápido, descompensando tu porcentaje objetivo inicial.
El rebalanceo consiste en vender una parte del activo que más ha subido o aportar nuevo capital al activo que ha quedado rezagado para volver a la proporción deseada. En España, al utilizar fondos de inversión traspasables en plataformas como MyInvestor, el rebalanceo entre fondos no genera impacto fiscal.
9. Fiscalidad de las Inversiones en España
Entender cómo tributa el rendimiento del capital es clave para optimizar la rentabilidad neta final de tu patrimonio.
Tramos de la Base Imponible del Ahorro
Las ganancias patrimoniales (ventas de acciones, ETFs, dividendos o intereses de cuentas remuneradas) tributan en la renta del ahorro bajo la siguiente escala progresiva:
- Hasta 6.000 €: 19%
- De 6.000 € a 50.000 €: 21%
- De 50.000 € a 200.000 €: 23%
- De 200.000 € a 300.000 €: 27%
- Más de 300.000 €: 28%
La Gran Ventaja Fiscal de los Fondos de Inversión
A diferencia de las acciones individuales o los ETFs, los fondos de inversión indexados disfrutan del diferimiento fiscal por traspaso. Puedes mover el saldo acumulado desde un fondo del S&P 500 a uno del MSCI World o a un fondo monetario sin pagar impuestos por las plusvalías durante el proceso. Solo tributarás cuando reembolses el dinero a tu cuenta corriente.
10. Hoja de Ruta Paso a Paso para Empezar Hoy
- Audita tu presupuesto mensual: Calcula tus ingresos netos y determina tu capacidad real de ahorro utilizando la regla 50/30/20.
- Construye el fondo de seguridad: Abre una cuenta de alta disponibilidad y remuneración (como las Cuentas Flexibles de Revolut o la cuenta de efectivo de Trade Republic) y deposita entre 3 y 6 meses de tus gastos fijos.
- Abre tu cuenta de inversión: Regístrate en una comercializadora especializada en fondos indexados sin comisiones abusivas como MyInvestor (aprovecha los códigos de bienvenida para recibir bonificaciones directas de capital).
- Selecciona tu cartera base: Para la mayoría de inversores principiantes, una combinación de un fondo indexado global (MSCI World) o estadounidense (S&P 500) junto a un porcentaje menor de renta fija es suficiente para lograr diversificación mundial.
- Automatiza la operativa: Programa una orden de transferencia recurrente desde tu banco principal el día posterior al cobro de tu nómina hacia tu plataforma de inversión para aplicar la estrategia Dollar-Cost Averaging.
Preguntas Frecuentes (FAQ)
¿Cuánto dinero mínimo necesito para empezar a invertir?
Puedes comenzar a invertir con importes de apenas 1 € a 100 € gracias a las plataformas modernas que permiten la compra de fracciones de activos y las aportaciones mínimas reducidas en fondos indexados.
¿Puedo perder todo mi dinero invirtiendo en fondos indexados?
Para que un fondo indexado al MSCI World pierda el 100% de su valor, tendrían que quebrar simultáneamente las 1.500 empresas más grandes del planeta. El mercado experimenta caídas temporales (volatilidad), pero la tendencia histórica a largo plazo de la economía global ha sido alcista.
¿Qué diferencia hay entre un ETF y un Fondo Indexado?
Los ETFs cotizan en bolsa en tiempo real como si fueran acciones individuales, mientras que los fondos indexados calculan su valor liquidativo una vez al día. Además, en España los fondos indexados permiten el traspaso sin peaje fiscal, ventaja de la que carecen los ETFs estándar.
Conclusión y Siguientes Pasos
El camino hacia la independencia financiera no requiere adivinar la próxima acción ganadora ni dedicar horas diarias al análisis técnico de gráficos. La estrategia más probada por la evidencia científica se basa en la simplicidad, la reducción de comisiones, la diversificación global y la constancia en el tiempo.
Configura tus herramientas bancarias, automatiza tus aportaciones mensuales y deja que el interés compuesto realice el trabajo pesado por ti a lo largo de los años.