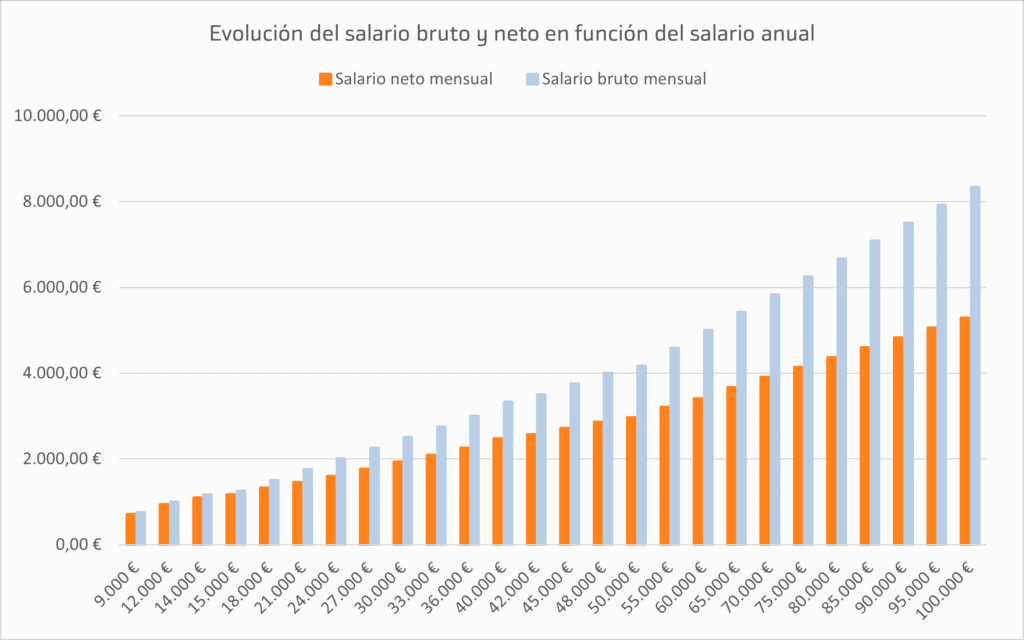
Entender cuánto dinero llega realmente a tu cuenta bancaria a finales de mes es una de las habilidades financieras más importantes y, a la vez, más desatendidas en España. Cuando negocias un contrato de trabajo, aplicas a una oferta laboral o buscas un aumento de sueldo, casi siempre se habla en términos de Salario Bruto Anual (SBA). Sin embargo, lo que determina tu capacidad de ahorro, tu poder adquisitivo y tu planificación presupuestaria es el Salario Neto.
La diferencia entre lo que la empresa paga por ti y lo que ingresas en tu cuenta no es un misterio: se compone de cotizaciones a la Seguridad Social y retenciones a cuenta del IRPF (Impuesto sobre la Renta de las Personas Físicas). En esta guía megaproyecto analizaremos al milímetro cada concepto de tu nómina, las tablas del IRPF actualizadas para 2026, los mínimos personales y familiares, y cómo optimizar legalmente tus retenciones para no llevarte sorpresas en la Declaración de la Renta.
1. Diferencia entre Salario Bruto, Salario Neto y Coste de Empresa
Para comprender la anatomía de tu sueldo, es imprescindible distinguir tres conceptos económicos que suelen confundirse:
- Coste Total de la Empresa: Es la cantidad real que desembolsa el empleador para mantener tu puesto de trabajo. Incluye tu salario bruto más la aportación patronal a la Seguridad Social (que suele situarse entre un 29% y un 33% adicional sobre tu base).
- Salario Bruto Anual (SBA): Es el dinero total pactado en tu contrato de trabajo antes de aplicar cualquier tipo de retención o deducción. Incluye el salario base, complementos salariales, pagas extra e incentivos.
- Salario Neto: Es la liquidez real que recibes en tu cuenta bancaria. Resulta de restar al salario bruto las cotizaciones a la Seguridad Social a cargo del trabajador y la retención del IRPF.
Ejemplo Práctico de Desglose Salarial
Supongamos un trabajador con un Salario Bruto Anual de 30.000 € distribuido en 12 pagas (2.500 € brutos/mes):
| Concepto | Porcentaje Aprox. | Importe Mensual |
|---|---|---|
| Salario Bruto Mensual | 100% | 2.500,00 € |
| Cotización Seguridad Social (Trabajador) | 6,45% | – 161,25 € |
| Retención IRPF (Estimada tipo medio) | 15,50% | – 387,50 € |
| SALARIO NETO A COBRAR | 78,05% | 1.951,25 € |
2. Anatomía de una Nómina en España: ¿A dónde va cada euro?
La nómina es un documento regulado oficialmente que refleja la relación económica entre la empresa y el trabajador durante un periodo de liquidación (generalmente un mes natural). Consta de tres bloques principales: Encabezado, Devengos y Deducciones.
A. Encabezado e Identificación
Contiene los datos fiscales de la empresa (CIF, Código de Cuenta de Cotización) y del trabajador (NIF, Número de Afiliación a la Seguridad Social, Grupo de Cotización y Categoría Profesional). El Grupo de Cotización (del 1 al 11) determina la base mínima y máxima por la que debes cotizar.
B. Devengos (Ingresos Brutos)
Es la suma de todas las cantidades que percibe el trabajador. Se dividen en dos categorías:
- Percepciones Salariales: Retribuyen directamente el trabajo realizado. Computan y cotizan a la Seguridad Social. Incluyen el Salario Base, Complementos (antigüedad, nocturnidad, peligrosidad, responsabilidad), Horas Extraordinarias y Gratificaciones Extraordinarias (pagas prorrateadas o no).
- Percepciones No Salariales: Indemnizaciones o suplidos por gastos derivados del trabajo (dietas de viaje, plus de transporte, desglose de herramientas). Generalmente están exentas de cotización e IRPF hasta ciertos límites legales establecidos por la Agencia Tributaria.
C. Deducciones (Lo que se resta del Bruto)
Son los importes que la empresa retiene en nombre del Estado y de los organismos públicos. Son principalmente dos:
- Aportaciones del trabajador a la Seguridad Social:
- Contingencias Comunes: 4,70% (cubre bajas por enfermedad común, accidentes no laborales, maternidad/paternidad y jubilación).
- Desempleo: 1,55% (contratos indefinidos) o 1,60% (contratos de duración determinada).
- Formación Profesional: 0,10%.
- Mecanismo de Equidad Intergeneracional (MEI): Tipo aplicable para reforzar la sostenibilidad del sistema público de pensiones.
- Retenciones a cuenta del IRPF: Pago por adelantado a Hacienda calculado en función de tu nivel de ingresos anuales y tu situación familiar (hijos a cargo, grado de discapacidad, estado civil).
3. Tabla de Tramos del IRPF en España (Actualizado 2026)
El IRPF es un impuesto progresivo y escalonado. Un error extremadamente común es pensar que si saltas de tramo salarial, todo tu sueldo pasa a tributar al tipo más alto. Esto es falso: el porcentaje superior solo se aplica sobre el tramo de dinero excedente.
El tipo de retención total se compone de la cuota estatal y la cuota autonómica (que varía según la comunidad autónoma de residencia):
| Tramo de Base Liquidable | Tipo Estatal | Tipo Autonómico Medio | Tipo Marginal Total Aprox. |
|---|---|---|---|
| De 0 € a 12.450 € | 9,50% | 9,50% | 19,00% |
| De 12.451 € a 20.200 € | 12,00% | 12,00% | 24,00% |
| De 20.201 € a 35.200 € | 15,00% | 15,00% | 30,00% |
| De 35.201 € a 60.000 € | 18,50% | 18,50% | 37,00% |
| De 60.001 € a 300.000 € | 22,50% | 22,50% | 45,00% |
| Más de 300.000 € | 24,50% | 22,50% / 25,50% | 47,00% – 50,00% |
Nota: Las Comunidades Autónomas tienen competencia para modificar las tarifas autonómicas, por lo que un trabajador en Madrid, Cataluña o Andalucía puede tener pequeñas variaciones en el tipo medio final aplicado en su nómina.
4. El Modelo 145 de Hacienda: La clave para ajustar tu retención
El Modelo 145 es la comunicación que todo trabajador entrega a la empresa para informar sobre su situación personal y familiar. Con esta información, el departamento de Recursos Humanos o la gestoría calcula el tipo de retención de IRPF que debe aplicarte en cada nómina. Presentar este documento actualizado es clave: si tus circunstancias cambian y no las notificas, la empresa te aplicará un tipo de retención incorrecto que tendrás que regularizar al hacer la Declaración de la Renta.
Hacienda clasifica a los contribuyentes en tres grandes situaciones familiares dentro del Modelo 145:
Situación 1: Solteros, viudos, separados o divorciados con hijos menores
Aplica a progenitores no casados o familias monoparentales que conviven en exclusiva con hijos menores de 18 años (o mayores con discapacidad) dependientes económicamente. Esta situación otorga reducciones directas en la base imponible para mitigar el impacto fiscal en los hogares con un único sustentador de ingresos.
Situación 2: Casados cuyo cónyuge no obtiene ingresos superiores a 1.500 € anuales
Diseñada para matrimonios donde uno de los cónyuges no trabaja o percibe ingresos anuales muy reducidos (inferiores a 1.500 € excluidas las rentas exentas). Permite al trabajador aplicar deducciones por cónyuge a cargo en su retención mensual.
Situación 3: Todos los demás casos (Solteros sin hijos, casados con cónyuge con ingresos, etc.)
Es la categoría general por defecto. Incluye a contribuyentes solteros sin cargas familiares, casados donde ambos cónyuges superan los 1.500 € de ingresos anuales, o cualquier trabajador que no encaje en los apartados 1 y 2.
Mínimo Personal y Familiar en el IRPF
El Estado considera que una parte indispensable de los ingresos debe destinarse a cubrir las necesidades básicas de subsistencia y, por tanto, no debe tributar. Este concepto se denomina Mínimo Personal y Familiar:
- Mínimo del contribuyente general: 5.550 € anuales para todo trabajador (aumenta a partir de los 65 y 75 años).
- Deducción por descendientes (hijos a cargo menores de 25 años):
- Primer hijo: 2.400 € / año.
- Segundo hijo: 2.700 € / año.
- Tercer hijo: 4.000 € / año.
- Cuarto hijo y sucesivos: 4.500 € / año.
- Deducción por ascendientes a cargo: Mayores de 65 años o personas con discapacidad que convivan con el trabajador y no superen los límites de ingresos establecidos.
- Discapacidad del trabajador o familiares: Grados de discapacidad igual o superior al 33% o al 65% generan incrementos sustanciales en el mínimo exento de tributación.
5. Retribución en Especie y Salario Enfoque Flexible (Optimización Fiscal)
La Retribución en Especie es el uso, consumo o disfrute de bienes, derechos o servicios de forma gratuita o por precio inferior al de mercado que la empresa pone a disposición del trabajador para fines particulares. Representa una de las herramientas más efectivas para **aumentar el salario neto real** sin incrementar el coste para la empresa.
A través de un plan de Salario Flexible, el trabajador puede destinar hasta un 30% de su salario bruto anual a contratar productos y servicios que gozan de exención total o parcial de IRPF según la Ley del Impuesto sobre la Renta.
| Producto de Retribución Flexible | Tratamiento Fiscal en IRPF | Ahorro Estimado para el Trabajador |
|---|---|---|
| Tarjeta / Cheque Restaurante | Exento hasta 11,00 € por día hábil de trabajo. | Ahorro del tipo marginal de IRPF (entre 19% y 47%) en la comida diaria. |
| Seguro Médico Privado | Exento hasta 500 € anuales por persona (ampliable a cónyuge e hijos) y 1.500 € para personas con discapacidad. | Toda la prima pagada tributa a 0 € de IRPF en la nómina. |
| Cheque Guardería / Educación Infantil | Exención 100% sin límite de importe para niños de 0 a 3 años en centros autorizados. | Permite pagar la guardería directamente con dinero bruto sin retención. |
| Abono Transporte Público | Exento hasta 1.500 € anuales para desplazamientos entre el domicilio y el centro de trabajo. | Reducción directa de la base imponible del trabajador. |
| Formación y Cursos de Capacitación | Exento al 100% si está vinculada a la actividad del puesto de trabajo. | Estudios y especializaciones financiados con salario bruto. |
Ejemplo Práctico de Ahorro con Salario Flexible
Imaginemos a una trabajadora con un sueldo bruto de 32.000 € anuales (tipo marginal IRPF del 30%) que gasta mensualmente 150 € en restaurante, 50 € en seguro médico y 200 € en guardería. En lugar de pagarlos de su bolsillo con dinero «neto» (tras pagar impuestos), acuerda incluirlos en un plan de retribución flexible en especie:
- Gasto anual abonado en especie con dinero bruto: 4.800 € / año.
- Reducción de la base imponible IRPF: De 32.000 € pasa a tributar por 27.200 €.
- Ahorro fiscal neto directo en su bolsillo: ~1.440 € al año adicionales en comparación con pagarlos tras la nómina.
6. Planes de Pensiones de Empleo (PPE) e Incentivos Fiscales
Desde las recientes reformas del sistema de pensiones en España, las aportaciones a planes de pensiones individuales se han reducido sensiblemente en su límite deductible (hasta un máximo de 1.500 € anuales). Sin embargo, la legislación promueve activamente los Planes de Pensiones de Empleo (PPE) o planes de empresa.
- Límite conjunto ampliado: Un trabajador puede aportar legalmente hasta 8.500 € adicionales al año a un plan de pensiones de empleo impulsado por su empresa, sumando un límite deductible total de 10.000 € anuales.
- Deducción en la Base Imponible: Las cantidades aportadas se restan íntegramente de la base imponible del IRPF del ejercicio. Si un trabajador con un tipo marginal del 37% aporta 3.000 € a su plan de empresa, obtiene un ahorro de IRPF en su nómina de 1.110 €.
- Exención de Cotización y Reducciones Patronales: Las contribuciones de la empresa a favor del trabajador también cuentan con bonificaciones en las cuotas de la Seguridad Social, beneficiando tanto al empleador como al empleado.
7. Casos Prácticos de Cálculo de Nómina según tu Salario Bruto (2026)
Para entender de forma transparente cómo afectan las retenciones y las cotizaciones a distintos niveles salariales en España, analizaremos cuatro perfiles de sueldo bruto anual comunes en el mercado laboral (calculados sobre 12 pagas en situación familiar general sin cargas particulares):
Caso 1: Salario Mínimo / Sueldo de Entrada (18.000 € Brutos/Año)
Un sueldo bruto de 18.000 € anuales equivale a 1.500 € brutos al mes en 12 pagas.
- Cotización Seguridad Social (6,45%): -96,75 € / mes.
- Retención IRPF aproximada (~7,50%): -112,50 € / mes.
- SALARIO NETO ESTIMADO: 1.290,75 € / mes (15.489 € netos/año).
Nota: Debido al incremento de los mínimos exentos de tributación para rentas bajas, el tipo de retención efectivo se reduce drásticamente en este tramo.
Caso 2: Salario Medio Técnico (25.000 € Brutos/Año)
Un sueldo bruto de 25.000 € anuales equivale a 2.083,33 € brutos al mes en 12 pagas.
- Cotización Seguridad Social (6,45%): -134,37 € / mes.
- Retención IRPF aproximada (~13,20%): -275,00 € / mes.
- SALARIO NETO ESTIMADO: 1.673,96 € / mes (20.087,50 € netos/año).
Caso 3: Salario Cualificado / Senior (35.000 € Brutos/Año)
Un sueldo bruto de 35.000 € anuales equivale a 2.916,67 € brutos al mes en 12 pagas.
- Cotización Seguridad Social (6,45%): -188,12 € / mes.
- Retención IRPF aproximada (~17,80%): -519,17 € / mes.
- SALARIO NETO ESTIMADO: 2.209,38 € / mes (26.512,56 € netos/año).
Caso 4: Salario Alto / Mando Intermedio (50.000 € Brutos/Año)
Un sueldo bruto de 50.000 € anuales equivale a 4.166,67 € brutos al mes en 12 pagas.
- Cotización Seguridad Social (6,45%): -268,75 € / mes.
- Retención IRPF aproximada (~23,50%): -979,17 € / mes.
- SALARIO NETO ESTIMADO: 2.918,75 € / mes (35.025 € netos/año).
8. Pagas Extraordinarias: ¿Prorrateadas o en 14 Pagas?
En España, el Estatuto de los Trabajadores establece el derecho a dos pagas extraordinarias al año (habitualmente en verano y navidad). La empresa y el trabajador (según el convenio colectivo aplicable) pueden pactar su abono en 14 pagas o su prorrateo en 12 mensualidades.
Es fundamental aclarar un mito muy extendido: cobrar en 12 o en 14 pagas no altera el total de impuestos que pagas ni tu salario neto anual acumulado.
| Modalidad | Impacto en la Liquidación Mensual | Tratamiento del IRPF y Seguridad Social |
|---|---|---|
| 12 Pagas (Prorrateadas) | Cobras la misma cantidad fija superior todos los meses del año. | La retención del IRPF y las cotizaciones sociales se aplican de forma uniforme mes a mes. |
| 14 Pagas (Sin Prorratear) | Cobras 12 mensualidades normales + 2 pagas dobles en junio y diciembre. | La Seguridad Social se cotiza prorrateada en 12 meses, pero el IRPF de las pagas extras se descuenta en el mes que se perciben. |
9. Herramienta Interactiva: Simulación de Salario Neto 2026
Para estimar de forma rápida el impacto de la retención de IRPF y las cotizaciones a la Seguridad Social sobre tu Salario Bruto Anual (SBA), utiliza la siguiente tabla de cálculo rápido de referencia:
| Salario Bruto Anual | Cotización SS Trab. (6,45%) | Tipo Medio IRPF Aprox. | Neto Mensual (12 Pagas) | Neto Mensual (14 Pagas) |
|---|---|---|---|---|
| 20.000 € | 1.290 € / año | 9,80% | 1.388,33 € | 1.189,99 € |
| 28.000 € | 1.806 € / año | 14,80% | 1.821,00 € | 1.560,85 € |
| 40.000 € | 2.580 € / año | 19,80% | 2.463,33 € | 2.111,42 € |
| 60.000 € | 3.870 € / año | 26,20% | 3.486,67 € | 2.988,57 € |
10. Regularización del IRPF al Final de Año y Errores Frecuentes
Uno de los momentos que más dudas genera a los trabajadores es el último trimestre del año (noviembre y diciembre), cuando muchas empresas aplican un ajuste en la retención del IRPF. Este ajuste no es arbitrario: responde a la obligación legal de la empresa de hacer una regularización del tipo de retención para que lo retenido a lo largo del año coincida exactamente con lo que te corresponde pagar según tus ingresos anuales reales.
¿Por qué cambia tu retención a mitad o final de año?
- Subida salarial o cobro de variables/bonus: Si recibes un incremento de sueldo, horas extraordinarias o un incentivo no previsto a principios de año, tu base imponible anual aumenta, lo que exige subir el tipo marginal aplicado en las últimas nóminas.
- Cambio de contrato (de temporal a indefinido): Los contratos temporales suelen tener por ley un tipo mínimo de retención reducido (habitualmente del 2%). Si el contrato pasa a ser indefinido, la empresa está obligada a recalcular el tipo al porcentaje real que te corresponde por escala salarial.
- Variación de circunstancias familiares: Si dejas de tener derecho a deducción por un hijo (por ejemplo, al cumplir la edad límite o empezar a trabajar) y lo notificas en el Modelo 145, la retención debe ajustarse al alza.
El riesgo de tener Dos o Más Pagadores
Si has cambiado de empresa durante el año laboral o has compaginado dos empleos, es muy probable que la Declaración de la Renta te salga a pagar. Esto sucede porque el segundo pagador no conoce lo que has cobrado en la primera empresa y te aplica un tipo de retención calculado como si sus ingresos fueran los únicos que recibes en todo el año.
Solución práctica: Puedes solicitar voluntariamente a tu nueva empresa (o a la secundaria) que te aplique un tipo de retención superior mediante un escrito formal. De este modo, evitarás sorpresas y desembolsos elevados en la siguiente campaña de la renta.
11. Checklist de Verificación: Cómo Revisar tu Nómina Paso a Paso
Antes de dar por buena tu nómina cada mes, acostúmbrate a revisar estos 5 puntos clave para asegurarte de que no existen errores en el cálculo de tus percepciones:
- Comprueba el Salario Base y Complementos según Convenio: Verifica que la suma de los devengos coincida exactamente con lo pactado en tu contrato y las tablas salariales vigentes de tu convenio colectivo.
- Revisa la Base de Cotización a la Seguridad Social: Debe incluir el salario bruto mensual más la parte proporcional de las pagas extraordinarias (incluso si cobras en 14 pagas).
- Confirma los Porcentajes de Seguridad Social: Asegúrate de que las deducciones aplican los tipos correctos (4,70% contingencias comunes, 1,55%/1,60% desempleo, 0,10% formación profesional y el tipo aplicable del MEI).
- Supervisa el Porcentaje de Retención del IRPF: Compara el porcentaje aplicado en tu nómina con el cálculo oficial del simulador de retenciones de la Agencia Tributaria.
- Verifica el Líquido a Percibir: Suma todos los devengos, resta el total de deducciones y confirma que el resultado coincide al céntimo con la transferencia abonada en tu cuenta bancaria.
12. Conclusión: El Conocimiento de tu Sueldo como Base de tus Finanzas
Entender la estructura de tu nómina y el funcionamiento de las retenciones del IRPF no solo te protege ante posibles errores administrativos, sino que constituye la piedra angular de una buena gestión financiera personal. Conocer tu salario neto real te permite negociar mejores condiciones laborales, aprovechar los planes de retribución flexible para ahorrar impuestos de forma 100% legal y planificar tus metas de inversión a largo plazo con total precisión.


Pingback: Guía Definitiva de la Declaración de la Renta y Borrador de Hacienda (2026): Deducciones, Modelos, Tramos y Guía Paso a Paso - Mente Financiera