A la hora de tomar el control de tus finanzas personales, uno de los mayores obstáculos no es la falta de ingresos, sino la falta de un sistema claro de ahorro. Intentar ahorrar «lo que sobre a final de mes» es la receta perfecta para no ahorrar nada. Por eso, elegir una metodología estructurada marca la diferencia entre ver crecer tu cuenta bancaria o quedarte estancado.
En este artículo vamos a analizar a fondo dos de los métodos más populares y efectivos del mundo de las finanzas personales: El Reto de las 52 Semanas y la Regla del 50/30/20. Veremos cómo funciona cada uno, sus ventajas, sus inconvenientes y cuál se adapta mejor a tu situación actual.
Calculadora de Métodos de Ahorro
Introduce tus ingresos netos mensuales para calcular tu presupuesto ideal:
Regla 50/30/20 (Mensual)
Ahorro total en 1 año: 2.880 €
Reto de las 52 Semanas (Fijo)
Ahorro acumulado al cabo del año: 1.378 €
Con tu sueldo actual, ahorras más con la regla 50/30/20.
1. El Reto de las 52 Semanas: Gamifica tu Ahorro
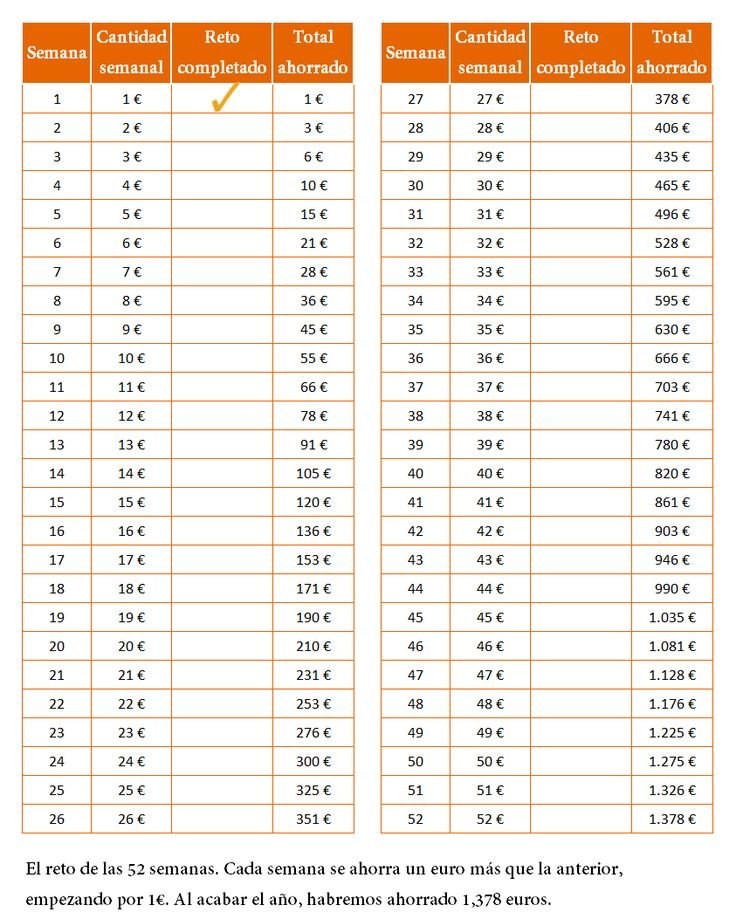
El Reto de las 52 Semanas es una estrategia visual y progresiva diseñada para crear el hábito de ahorrar dinero de forma casi imperceptible durante todo un año.
¿Cómo funciona el reto paso a paso?
La lógica detrás de esta técnica es ridículamente sencilla:
- En la semana 1, ahorras 1 €.
- En la semana 2, ahorras 2 €.
- En la semana 3, ahorras 3 €.
- Y así sucesivamente hasta llegar a la semana 52, en la que ahorras 52 €.
A primera vista parece una cantidad pequeña, pero al finalizar el año habrás acumulado exactamente 1.378 € casi sin darte cuenta.
Ventajas del Reto de las 52 Semanas
- Barrera de entrada muy baja: Empezar con solo 1 € elimina cualquier tipo de fricción mental o excusa económica.
- Creación de hábito: Te obliga a estar pendiente de tu capacidad de ahorro todas las semanas de manera constante.
- Efecto bola de nieve: Al ver crecer el bote o la cuenta dedicada, la motivación aumenta a medida que avanzan los meses.
El gran inconveniente (y cómo solucionarlo)
El problema principal de este método aparece en el último mes del año (diciembre). Las semanas 49, 50, 51 y 52 requieren apartar 49 €, 50 €, 51 € y 52 € respectivamente, lo que suma un total de 202 € en un solo mes. Coincidiendo con los gastos navideños, esto puede ser complicado.
Truco de optimización: Puedes hacer el reto al revés. Empieza la semana 1 guardando 52 € y ve reduciendo 1 € cada semana. De este modo, el esfuerzo más grande lo haces al principio, cuando tu motivación es máxima, y los últimos meses del año el ahorro semanal será simbólico.
2. La Regla del 50/30/20: La Fórmula del Presupuesto Equilibrado
Si buscas una gestión integral de tu nómina o ingresos mensuales, la Regla del 50/30/20 es probablemente la herramienta de presupuestación más recomendada por expertos financieros.
Distribución del presupuesto mensual
Este método propone dividir tus ingresos netos mensuales en tres grandes bloques porcentuales:
A) 50% para Necesidades Básicas
La mitad de tus ingresos debe cubrir aquellos gastos fijos e imprescindibles para vivir:
- Alquiler o hipoteca.
- Facturas de suministros (luz, agua, internet, gas).
- Alimentación y cesta de la compra.
- Transporte indispensable para trabajar.
B) 30% para Gastos Personales / Caprichos
El 30% se destina al estilo de vida. Prescindir por completo del ocio no es sostenible a largo plazo:
- Salidas a restaurantes y ocio.
- Suscripciones (Netflix, gimnasio, Spotify).
- Viajes y compras de ropa no esencial.
C) 20% para Ahorro e Inversión
El quinto restante de tu dinero se aparta en cuanto cobras (págate a ti mismo primero). Este bloque va destinado a:
- Construir tu fondo de emergencia.
- Amortizar deudas de alto interés (tarjetas de crédito).
- Invertir a largo plazo (fondos indexados, planes de pensiones).
Ventajas de la regla 50/30/20
- Claridad absoluta: Sabes exactamente cuánto puedes gastar en ocio sin sentir culpa.
- Ahorro automomatizable: Te permite programar una transferencia automática del 20% el día que recibes la nómina.
- Adaptable: Funciona igual de bien ganes 1.000 € o 3.000 € al mes.
Comparativa: ¿Cuál deberías elegir según tu perfil?
| Característica | Reto de las 52 Semanas | Regla 50/30/20 |
| Objetivo principal | Crear un hábito rápido y reunir liquidez corta. | Gestionar el presupuesto mensual completo. |
| Dificultad | Muy fácil de empezar. | Requiere calcular tus gastos fijos reales. |
| Ideal para | Principiantes o personas sin hábito previo. | Personas con ingresos estables que quieren orden. |
| Resultado tras 1 año | 1.378 € fijados. | Proporcional a tu sueldo (20% de tus ingresos). |
Conclusión: ¿Por dónde empezar hoy?
Si nunca has ahorrado y sientes que te cuesta guardar dinero a final de mes, empieza hoy mismo con el Reto de las 52 Semanas (incluso en su versión inversa). Ver cómo se acumula ese primer bote te dará la disciplina necesaria.
Si ya tienes cierto control de tus gastos y quieres un plan financiero profesional para toda tu vida, aplica la Regla 50/30/20 ajustando las transferencias automáticas desde tu banca online.

