Si cada mes te preguntas dónde se ha ido tu sueldo, no eres la excepción: eres la norma. La mayoría de las personas no tiene un problema de ingresos, tiene un problema de visibilidad. No sabe, literalmente, cuánto entra, cuánto sale y a dónde va. Un presupuesto mensual no es una hoja de Excel aburrida para «gente muy ordenada»: es la herramienta más rentable que existe en finanzas personales, porque no cuesta dinero y, bien hecha, te devuelve control inmediato sobre tu economía.
En esta guía vas a aprender a hacer un presupuesto mensual desde cero, paso a paso, usando un método sencillo (la regla 50/30/20), con ejemplos reales y errores comunes que debes evitar. Al final del artículo tienes una calculadora interactiva para aplicar todo esto con tus propios números en menos de cinco minutos.
Qué es un presupuesto mensual y por qué lo necesitas
Un presupuesto mensual es, simplemente, un plan escrito de qué vas a hacer con tu dinero antes de que llegue el mes. No es un registro de lo que ya gastaste (eso es un control de gastos), es una decisión previa: «este dinero va aquí, este otro va allá».
La diferencia es enorme. Sin presupuesto, decides con la cartera en la mano, en el momento, normalmente influido por el hambre, el cansancio o una oferta de última hora. Con presupuesto, decides con la cabeza fría, una vez al mes, y luego solo ejecutas.
Los beneficios de tener un presupuesto mensual son concretos:
- Dejas de tener sorpresas desagradables a mitad de mes.
- Sabes exactamente cuánto puedes ahorrar sin adivinar.
- Detectas fugas de dinero que ni sabías que existían (suscripciones, comisiones, gastos hormiga).
- Reduces el estrés financiero, porque cambias la incertidumbre por un plan.
- Aceleras tus metas: comprar una casa, viajar, crear un fondo de emergencia o invertir.
Antes de empezar: reúne esta información
Para hacer un presupuesto mensual realista necesitas dos cosas: tus ingresos netos y tus gastos de los últimos dos o tres meses. No hace falta que sea perfecto, pero sí honesto.
- Ingresos netos: lo que realmente entra en tu cuenta cada mes (nómina, autónomos, ingresos extra), no el salario bruto.
- Gastos fijos: alquiler o hipoteca, seguros, suscripciones, transporte recurrente.
- Gastos variables: comida, ocio, ropa, imprevistos.
- Deudas: préstamos, tarjetas de crédito, cuotas pendientes.
Si usas banca online, la mayoría de apps ya categorizan tus movimientos de los últimos meses, lo que te ahorra mucho trabajo manual.
Paso 1: calcula tu ingreso mensual neto real
Este es el número sobre el que se construye todo lo demás. Si tus ingresos son variables (autónomos, comisiones, freelance), usa el promedio de los últimos seis meses y, para ser conservador, resta un 10-15% de margen de seguridad. Es preferible presupuestar de menos y que sobre dinero, que presupuestar de más y quedarte corto.
Paso 2: aplica la regla 50/30/20 (el método más usado para empezar)
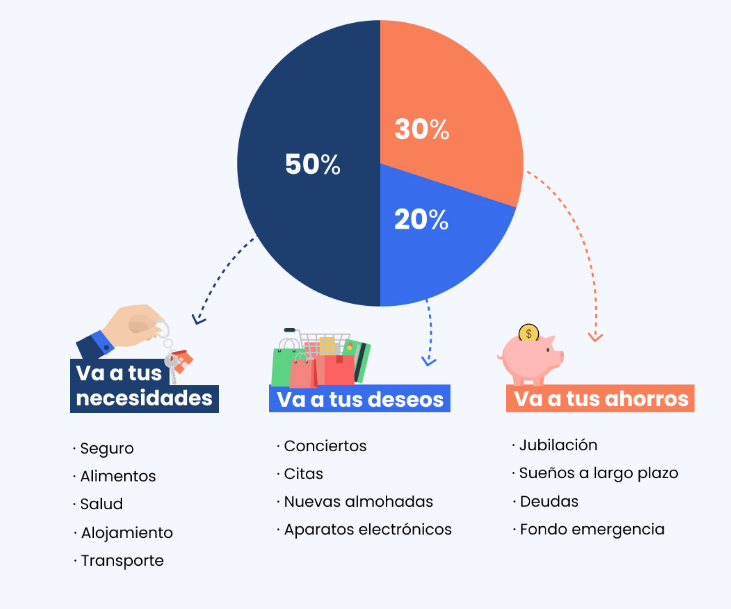
La regla 50/30/20 es el punto de partida más recomendado para quien nunca ha hecho un presupuesto, porque es simple y no requiere controlar cada céntimo desde el primer día. Divide tu ingreso neto en tres bloques:
- 50% necesidades: vivienda, suministros, comida básica, transporte, seguros, deudas mínimas. Todo lo que pagarías aunque no quisieras.
- 30% deseos: ocio, restaurantes, suscripciones de entretenimiento, aficiones, caprichos. Todo lo que mejora tu calidad de vida pero no es imprescindible.
- 20% ahorro y metas financieras: fondo de emergencia, inversión, amortización extra de deudas.
Por ejemplo, con un ingreso neto de 1.800 € al mes, el reparto quedaría así: 900 € para necesidades, 540 € para deseos y 360 € para ahorro. No es una ley física: es un punto de partida. Si vives en una ciudad cara, tu bloque de necesidades puede subir al 60-65% al principio, y no pasa nada, siempre que trabajes activamente para reducirlo con el tiempo.
Paso 3: elige un método de seguimiento (y sé realista con tu personalidad)
No existe «el mejor presupuesto», existe el que realmente vas a mantener. Estos son los tres métodos más comunes:
El método de las hojas de cálculo
Ideal si te gusta ver números y fórmulas. Puedes crear categorías, fórmulas automáticas y gráficos de evolución mensual. Requiere algo de disciplina para actualizarla cada semana.
El sistema de sobres (digital o físico)
Divides tu dinero en «sobres» por categoría (comida, ocio, transporte) y, cuando un sobre se vacía, dejas de gastar en esa categoría hasta el mes siguiente. Es muy visual y funciona especialmente bien para quien tiende a gastar de más en categorías concretas como ropa o restaurantes.
Las apps de control de gastos
Conectan con tu banco y categorizan automáticamente tus movimientos. Son las más cómodas, pero requieren revisar que las categorías estén bien asignadas, porque los algoritmos no siempre aciertan.
Paso 4: registra y compara cada semana, no solo a fin de mes
El mayor error al hacer un presupuesto mensual es crearlo el día 1 y no volver a mirarlo hasta el día 30. Para que funcione, dedica 10 minutos cada domingo a revisar cuánto llevas gastado en cada categoría frente a lo planeado. Este pequeño hábito semanal es lo que separa a quien mantiene su presupuesto de quien lo abandona al segundo mes.
Paso 5: crea (o aumenta) tu fondo de emergencia
Antes de pensar en invertir o en metas más ambiciosas, tu presupuesto mensual debería priorizar un colchón de entre 3 y 6 meses de gastos básicos, guardado en una cuenta separada y accesible. Este fondo es lo que evita que un imprevisto (una avería, una baja médica, un despido) te obligue a endeudarte.
Paso 6: ajusta el presupuesto cada mes, no lo dejes fijo para siempre
Un presupuesto mensual no es una foto fija, es un documento vivo. Revísalo cada mes y ajústalo según lo que realmente ocurrió: si un mes tuviste un gasto médico inesperado, no te castigues, simplemente reequilibra el mes siguiente. Si un bloque de gasto se repite sistemáticamente por encima de lo planeado, probablemente el problema no es tu disciplina, sino que la categoría estaba mal calculada desde el principio.
Errores comunes al hacer un presupuesto mensual
- No incluir los gastos anuales u ocasionales (seguros, regalos, vacaciones, mantenimiento del coche), que luego «descuadran» meses concretos. Divide su coste anual entre 12 y resérvalo cada mes.
- Ser demasiado estricto desde el primer mes, lo que provoca abandono a las tres semanas. Es mejor un presupuesto realista al 80% que uno perfecto que dura dos semanas.
- Olvidar los gastos hormiga: cafés, apps, comisiones bancarias. Suelen sumar entre 50 y 150 € al mes sin que te des cuenta.
- No automatizar el ahorro: si el ahorro depende de «lo que sobre» a fin de mes, casi nunca sobra nada. Automatiza una transferencia el mismo día que cobras.
- No revisar suscripciones periódicamente: es habitual pagar servicios que ya no usas.
Plantilla básica de presupuesto mensual
Puedes replicar esta estructura en una hoja de cálculo o en papel:
| Categoría | Presupuestado | Gastado real | Diferencia |
|---|---|---|---|
| Vivienda y suministros | |||
| Comida | |||
| Transporte | |||
| Seguros y deudas | |||
| Ocio y restaurantes | |||
| Compras personales | |||
| Ahorro e inversión |
Preguntas frecuentes sobre cómo hacer un presupuesto mensual
¿Cuánto dinero debería ahorrar al mes según mi sueldo? Como referencia general, apunta a ahorrar al menos el 20% de tu ingreso neto, siguiendo la regla 50/30/20. Si tus circunstancias no te lo permiten todavía, empieza por un 5-10% y ve subiendo el porcentaje cada pocos meses.
¿Es mejor un presupuesto mensual en papel o en una app? El mejor formato es el que realmente vas a usar de forma constante. El papel y las hojas de cálculo dan más control manual y conciencia del gasto; las apps ahorran tiempo pero dependen de que la categorización automática sea correcta.
¿Qué hago si mis ingresos varían cada mes? Calcula tu presupuesto sobre el promedio de los últimos seis meses, resta un margen de seguridad y, en los meses en los que ingreses más de lo previsto, destina el extra a tu fondo de emergencia o a tus metas de ahorro, no a gasto adicional.
¿Con qué frecuencia debo revisar mi presupuesto? Lo ideal es una revisión rápida semanal (10 minutos) y una revisión completa a fin de cada mes, ajustando las categorías que se hayan desviado.
Pon en práctica tu presupuesto ahora mismo
La teoría solo sirve si se traduce en números concretos. Usa la calculadora interactiva de presupuesto mensual que tienes justo debajo de este artículo: introduce tu ingreso neto y tus gastos actuales por categoría, y verás al instante cómo se compara tu situación con la regla 50/30/20, además de cuánto podrías estar ahorrando cada mes.
Calculadora de Presupuesto:
Calculadora interactiva de presupuesto mensual basada en la regla 50/30/20
Calculadora de presupuesto mensual
Introduce tu ingreso neto y tus gastos del mes. La calculadora los comparará al instante con la regla 50/30/20 (necesidades / deseos / ahorro).
Tus números de este mes
Comparativa con la regla 50/30/20
Basado en un ingreso de 1.800 €


Pingback: Métodos de Ahorro que Funcionan: El Reto de las 52 Semanas vs. Método 50/30/20 - Mente Financiera